稀贵金属开年暴涨 铑金飙升32%,贵金属制品迎来结构性重估
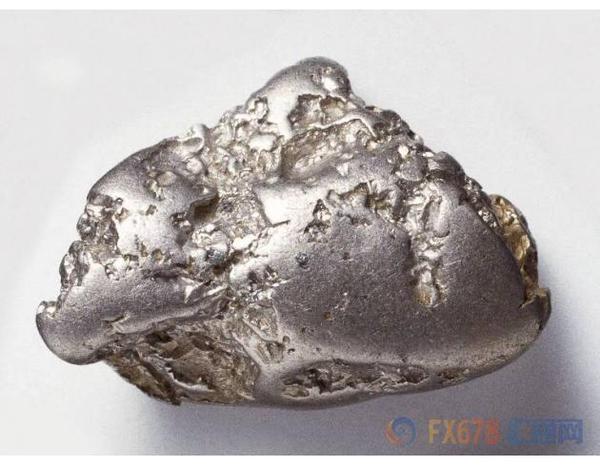
2025年开年以来,全球稀贵金属市场迎来一轮罕见的集体上涨行情。其中,铑金以32%的惊人涨幅领跑,钯、铂、铱等品种紧随其后,贵金属制品价格亦随之水涨船高。这一轮行情并非单纯的资金炒作,而是供需错配、地缘扰动与绿色转型三重逻辑共振的结果。
一、铑金为何一马当先?
铑金是铂族金属中最为稀缺的品种,全球年产量仅约30吨,主要用作汽车尾气催化剂以降低氮氧化物排放。开年以来,南非电力供应再度恶化,主要矿山减产预期升温,而欧洲和中国对高标准燃油车及混动车的催化剂需求意外反弹,导致铑金现货升水急剧扩大。 investing资金从钯金转向铑金,进一步放大了价格弹性。32%的涨幅看似疯狂,但相对于其历史上的巨幅波动(2020-2021年曾从每盎司2000美元飙升至近30000美元),仍在合理博弈区间之内。
二、铂、钯、铱的联动效应
铂金受益于氢能产业的加速落地。质子交换膜电解槽与燃料电池对铂的用量远超传统燃油催化剂,欧盟碳边境调节机制(CBAM)落地后,绿氢项目集中开工,铂金工业需求被系统性上修。钯金则受益于混合动力汽车在北美市场的意外走强,叠加俄罗斯供应不确定性,现货紧张格局持续。铱金作为高端火花塞和医疗电极材料,在半导体设备需求回暖下也录得两位数涨幅。
三、贵金属制品为何普涨?
对下游制品而言,原料成本快速抬升直接传导至终端。汽车催化剂制造商不得不多次提价并缩短报价有效期;电子行业用贵金属浆料、靶材出现抢单;首饰加工商虽然需求弹性较大,但铂金、钯金饰品的批发价已较年初上涨15%-20%。值得注意的是,稀贵金属涨幅远超金银,迫使部分用户加速寻找替代材料或提高回收比例,但这反而进一步抽紧了现货市场。
四、后市展望:高位波动,分化难免
短期看,南非矿山复产节奏、各国氢能补贴政策以及美联储降息预期的变化将成为价格波动的主要触发因素。中长期看,铑金的需求高度集中于传统燃油车,面临电动车渗透率提升的替代风险;而铂金则明确受益于氢能产业链,具备更稳健的看涨逻辑。对于贵金属制品企业和投资者而言,当前宜控制波动风险,利用回调窗口锁定长期供应,并密切关注再生回收技术和材料替代技术的突破。
概言之,本轮稀贵金属异动是能源转型过渡期资源矛盾的集中体现。铑金的疯狂或许难以长久,但贵金属作为战略资源的溢价中枢很可能永久性上移,市场参与者需对此有清醒认知。